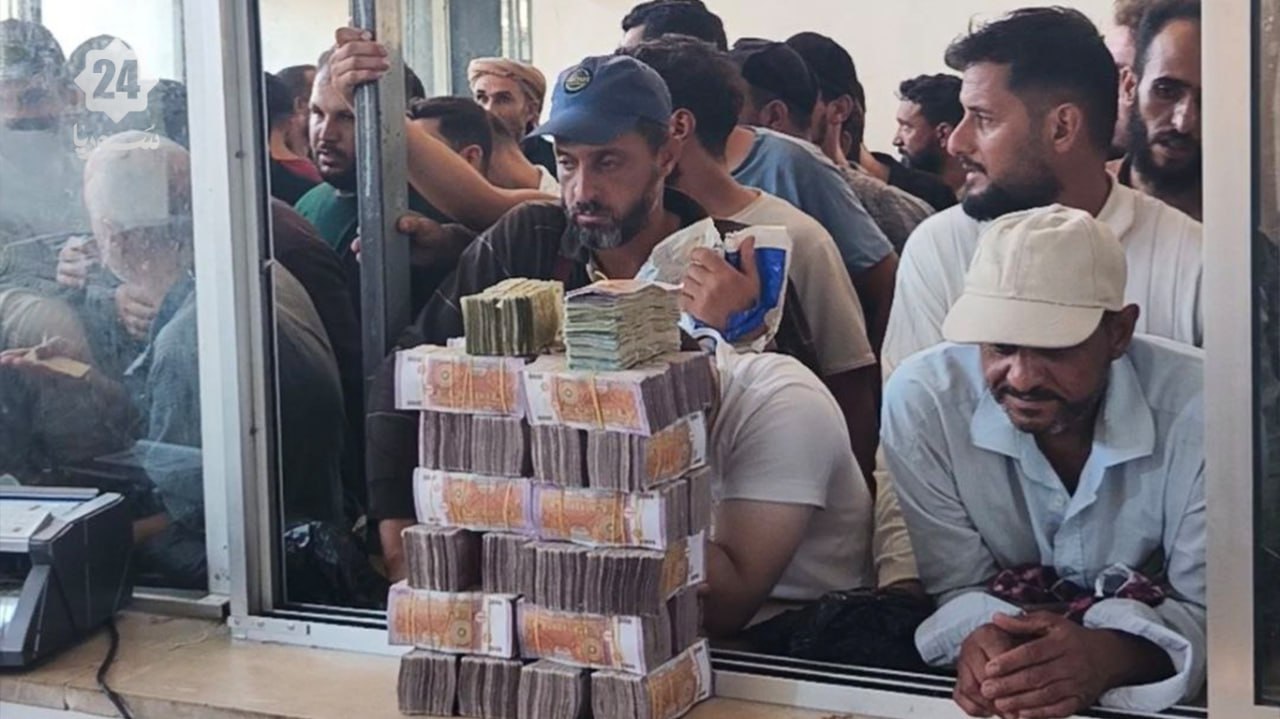
بدأ مصرف سوريا المركزي إعادة تنظيم شركات الصرافة والحوالات عبر ربط توسعها الجغرافي بحجم رأس المال، في خطوة يرى مهتمون في الشأن الاقتصادي أنها قد تساعد في الحد من نفوذ شبكات مالية توسعت خارج القطاع المصرفي خلال سنوات الحرب، لكنها قد تضع الشركات الصغيرة أمام ضغوط للاندماج أو الخروج من السوق.
وبحسب مصادر «سوريا 24»، فإنه لن يُسمح لشركة الصرافة بامتلاك أكثر من 30 فرعاً، فيما حُدد الحد الأدنى لرأس المال بخمسة ملايين دولار للشركات التي تدير عشرة فروع أو أقل، وعشرة ملايين دولار للشركات التي يتجاوز عدد فروعها عشرة.
وتأتي الإجراءات في إطار إعادة ترتيب سوق الصرافة، خصوصاً في شمال سوريا، حيث توسعت شركات ومكاتب الحوالات خلال سنوات الحرب في ظل محدودية النشاط المصرفي التقليدي وتعدد العملات المتداولة واعتماد السكان والتجار بدرجة كبيرة على النقد والحوالات.
وقال الخبير الاقتصادي آلان خضركي لموقع «سوريا 24» إن القرار يمثل خطوة مهمة باتجاه «تعزيز الحوكمة والرقابة الاحترازية»، لكنه رأى أن أهميته تتجاوز تنظيم الفروع لتصل إلى «إعادة تعريف موقع شركات الصرافة داخل النظام المالي السوري، ومنع تشكل قنوات مالية موازية للقطاع المصرفي».
وخلال عهد نظام الأسد، وفي ظل ضعف الحوكمة المالية واتساع الاقتصاد النقدي وتعدد أسعار الصرف وانتشار السوق غير الرسمية، قال خضركي إن بعض شبكات الصرافة تحولت من مجرد وسطاء في سوق النقد الأجنبي إلى مراكز نفوذ مالي واقتصادي، ارتبط بعضها بشبكات المصالح ومراكز السلطة والأمن.
وأضاف أن تلك البيئة سمحت بتراكم النفوذ والسيولة خارج القنوات المصرفية الرسمية، حتى أصبح لبعض هذه الشبكات تأثير في حركة النقد الأجنبي والحوالات وسلوك السوق، بما أضعف دور الوساطة المصرفية وأسهم في اتساع الاقتصاد النقدي.
مخاطر تتجاوز عدد الفروع
ولا يرى خضركي أن عدد الفروع وحده يوفر معياراً كافياً لقياس المخاطر، إذ يمكن لشركة تمتلك خمسة فروع أن تدير تدفقات مالية تفوق شركة لديها 20 فرعاً.
وقال إن المشكلة «لم تكن في الصرافة كنشاط مشروع، وإنما في اختلال العلاقة بين حجم النشاط المالي ومستوى الرقابة والحوكمة المفروضة عليه».
فمع توسع شركات الصرافة في الحوالات والتعاملات النقدية وتوفير العملات الأجنبية، ينبغي، بحسب خضركي، أن تشمل الرقابة حجم التدفقات وطبيعة العملاء ومصادر الأموال والمستفيدين الحقيقيين والمخاطر الجغرافية ونمط العمليات، وليس رأس المال وعدد الفروع فحسب.
ويبرز في هذا السياق ما يسميه خضركي «المراجحة التنظيمية» (Regulatory Arbitrage)، وهي انتقال نشاط مالي متشابه من مؤسسة مصرفية تخضع لمتطلبات رقابية مرتفعة إلى مؤسسة ذات متطلبات أقل بسبب اختلاف شكلها القانوني.
ويقول إن منع هذه الثغرة يتطلب أن تخضع المؤسسات لمتطلبات رقابية تتناسب مع طبيعة الوظيفة المالية التي تؤديها ومستوى مخاطرها، سواء كانت مصرفاً أو شركة صرافة.
غسل الأموال والامتثال
ويكتسب تشديد الرقابة أهمية إضافية في ملف مكافحة غسل الأموال وتمويل الإرهاب، مع تعامل شركات الصرافة والحوالات بكميات كبيرة من النقد وانتشار بعضها عبر شبكة واسعة من الفروع.
وقال خضركي إن توثيق هوية العميل وحده لا يكفي، وإن النظام الفعال يتطلب التعرف على العميل والتحقق منه وتقييم مخاطره وتحديد المستفيد الحقيقي وفهم الغرض من العملية ومراقبة التعاملات بصورة مستمرة واكتشاف العمليات المجزأة والإبلاغ عن الحالات المشتبه بها.
وأضاف أن غياب قاعدة بيانات مركزية ومراقبة موحدة لدى الشركات متعددة الفروع قد يسمح بتوزيع العمليات بين عدة فروع أو كيانات، بما يجعل اكتشاف العلاقات المالية والأنماط غير المعتادة أكثر صعوبة.
وقال: «أخذ صورة الهوية لا يمثل نظاماً للتحقق من غسل الأموال، وإنما يمثل مرحلة أولية من مراحل التحقق وإجراءات العناية الواجبة».
واقترح أن تعتمد الرقابة مستقبلاً على مؤشرات تشمل حجم التدفقات المالية ونسبة التعاملات النقدية والحوالات الخارجية ونوعية العملاء والمخاطر الجغرافية وطبيعة النشاط الاقتصادي للعملاء وجودة أنظمة مكافحة غسل الأموال وتمويل الإرهاب ونتائج التفتيش وكفاءة الإدارة والحوكمة.
كما دعا إلى تقييم المخاطر على مستوى المجموعة والمالك المستفيد، وليس الشركة المنفردة فقط، لمنع توزيع الأنشطة بين عدة كيانات بهدف التحايل على الحدود الرقابية.
شركات صغيرة تحت الضغط
وبدأ المركزي منذ آذار/مارس 2025 إجراءات لإدخال شركات ومكاتب الصرافة في إدلب وريف حلب ضمن الإطار القانوني المركزي، بما في ذلك فتح حساب بالدولار لدى المصرف وإيداع ما لا يقل عن 1.25 مليون دولار، يُحتسب جزءاً من رأس المال المدفوع.
وبلغ عدد المؤسسات المرخصة ضمن المنظومة السابقة في إدلب نحو 486 مؤسسة، في حين أدرج المركزي في آب/أغسطس 2025 نحو 26 شركة من شمال سوريا حصلت على ترخيص مبدئي، إضافة إلى 14 شركة ومكتباً مرخصاً ومسجلاً أصولاً.
ومن شأن رفع رأس المال إلى خمسة وعشرة ملايين دولار أن يعزز الملاءة المالية للشركات وقدرتها على مواجهة المخاطر، لكنه قد يجعل الاستمرار أكثر صعوبة بالنسبة للمؤسسات الصغيرة، ويدفع بعضها إلى تقليص الفروع أو الاندماج أو الخروج من السوق.
وهذا يضع المركزي أمام معادلة تتمثل في رفع مستوى الرقابة من دون دفع السوق نحو تركّز مفرط في أيدي عدد محدود من الشركات الكبيرة.
في هذا السياق، نقلت صحيفة «المدن» عن مصدر وصفته بالمسؤول في المصرف المركزي قوله إن المصرف يعمل على إعادة تنظيم القطاع بصورة شاملة واستصدار صك تشريعي يحدد الأطر القانونية والمالية لعمله، مضيفاً أن الهدف هو حماية المتعاملين، خصوصاً في الحوالات الخارجية، وإدخال المؤسسات ضمن منظومة رقابية واحدة.
الصرافة ليست الهدف
ويرى خضركي أن الإصلاح لا ينبغي أن يستهدف إضعاف شركات الصرافة، نظراً إلى الدور الذي تؤديه في اقتصاد لا يزال يعتمد بدرجة مرتفعة على النقد والتحويلات، بل تحويلها إلى قطاع أكثر مؤسسية وربطها بالنظام المالي الرسمي.
وقال إن ذلك يتطلب أنظمة مركزية لمعرفة العملاء ومراقبة العمليات، ووظيفة امتثال مستقلة، ورفع كفاءة العاملين، وتفتيشاً رقابياً فعالاً، إلى جانب دور مهني للجمعية التي تمثل شركات الصرافة في التدريب ووضع المعايير وأخلاقيات المهنة.
وأضاف أن الإصلاح يجب أن يمتد أيضاً إلى المصارف، ولكن ليس عبر فرض القيود نفسها عليها، نظراً إلى اختلاف مخاطر الودائع والائتمان والسيولة والسوق والعلاقات المصرفية الدولية.
وقال إن المبدأ ينبغي أن يكون واحداً في القطاعين: «كلما ارتفع حجم النشاط ومستوى المخاطر، وجب أن ترتفع معه متطلبات رأس المال والحوكمة والامتثال والقدرة التقنية».
ويعني ذلك، بحسب خضركي، أن توسع المصارف يجب ألا يرتبط برأس المال وحده، وإنما أيضاً بقدرتها على إدارة المخاطر وامتلاك أنظمة امتثال وتدقيق داخلي وبنية تقنية قادرة على مراقبة النشاط.
الخطوة التالية
ونشر مصرف سوريا المركزي في 12 آب/أغسطس دليلاً لمؤسسات الصرافة العاملة عن الربع الثاني من 2026، في وقت يعمل فيه على توحيد الإطار الرقابي للمؤسسات المالية التي كانت تعمل وفق ترتيبات مختلفة خلال السنوات الماضية.
ويرى خضركي أن قواعد رأس المال والفروع ينبغي أن تكون بداية لمسار أوسع يحدد العمليات التي يُسمح لشركات الصرافة بتنفيذها ونطاق خدماتها وفئات عملائها والحدود المالية لكل نشاط.
وقال إن الشركات يجب أن تُصنف وفق طبيعة أعمالها ومخاطرها، لأن الشركة التي تقتصر على شراء العملات وبيعها لا تحمل المخاطر نفسها التي تتحملها شركة تدير حوالات خارجية أو تتعامل مع شركات وتدفقات مالية كبيرة.
وبالنسبة لخضركي، فإن التحدي النهائي يتجاوز ضبط عدد الفروع إلى إعادة بناء بنية مالية «حديثة، شفافة، قابلة للتتبع، وتحت رقابة مؤسسية فعالة»، بما يمنع عودة شبكات النفوذ المالي ويحد من الاقتصاد النقدي غير المنظم.
وبذلك سيكون الاختبار الفعلي لسياسة المركزي هو مدى قدرته على إعادة التوازن بين المصارف وشركات الصرافة، من دون إضعاف قطاع تعتمد عليه شريحة واسعة من السوريين في التحويلات، ومن دون السماح، في الوقت نفسه، بعودة قنوات مالية تعمل كمؤسسات مصرفية فعلية، ولكن دون رقابة، وتسهم في إعادة إنتاج سوق مالية سوداء في البلاد.