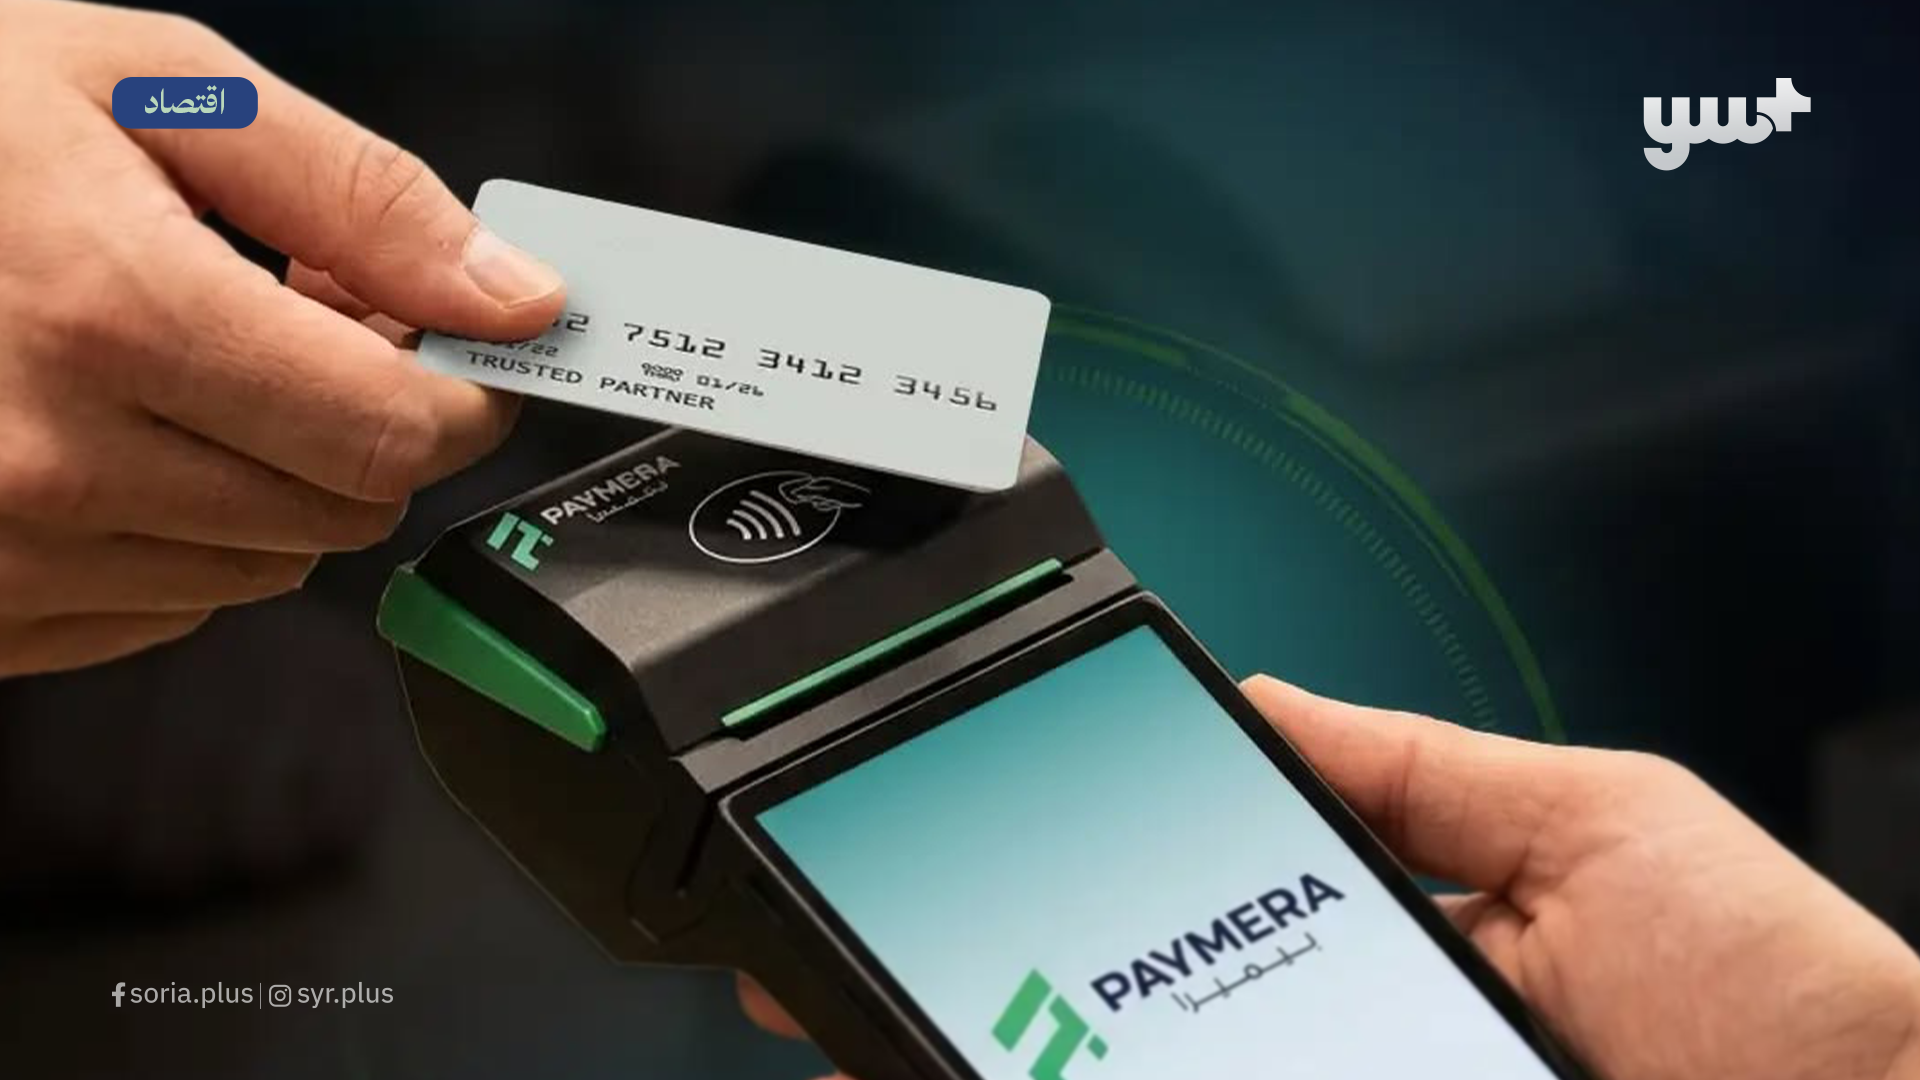
تتجه سوق المدفوعات السورية إلى مرحلة جديدة من الانفتاح على الشبكات المالية الدولية، مع بدء تنفيذ معاملات باستخدام بطاقات “فيزا” و”ماستركارد”، بالتوازي مع خطط لتوسيع البنية التحتية المحلية للدفع الإلكتروني وتقليص الاعتماد الواسع على النقد.
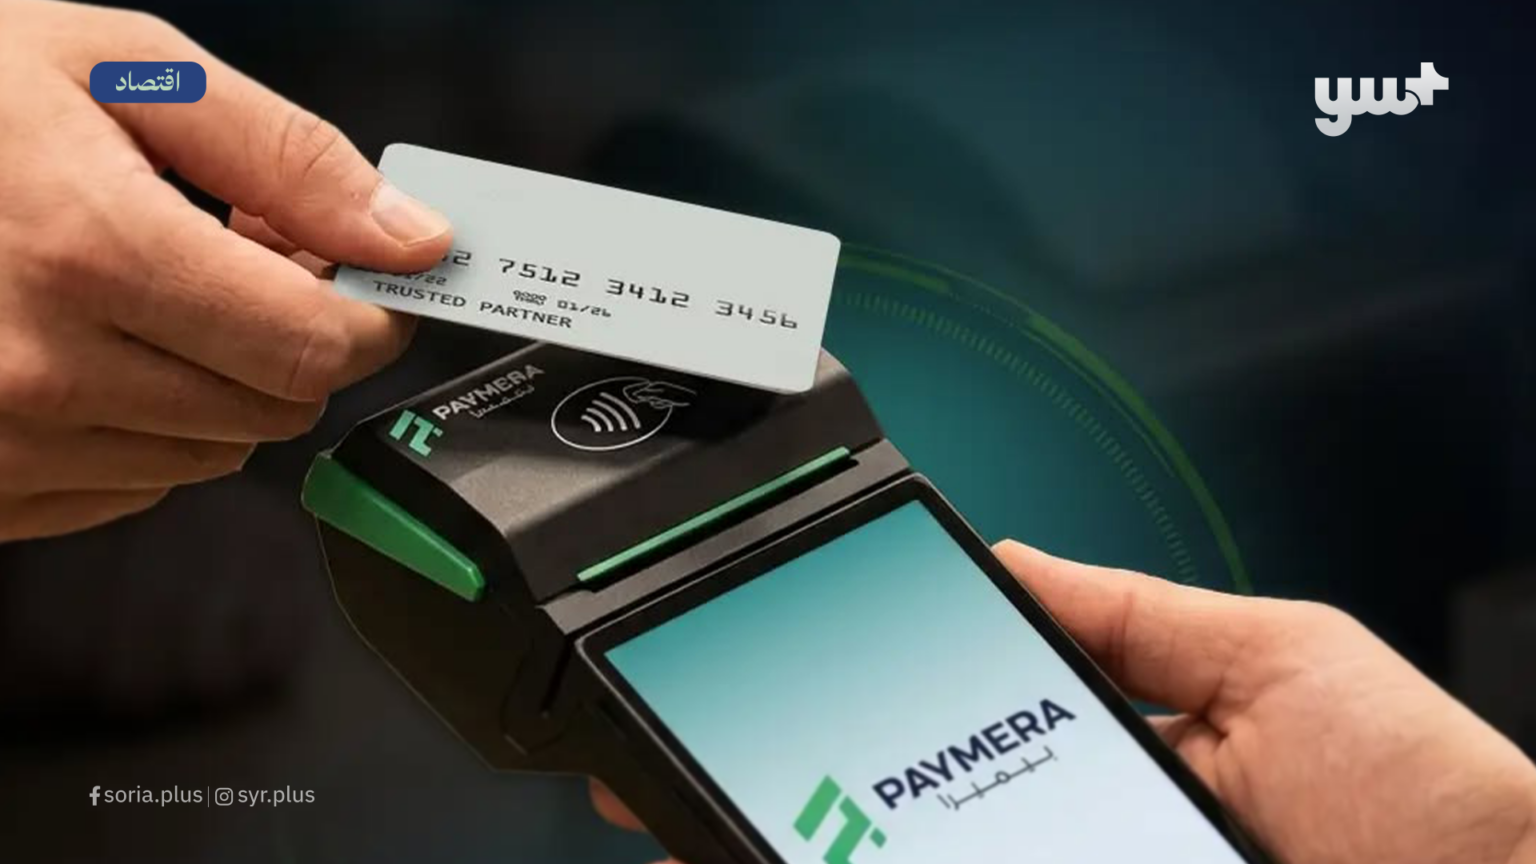
وفي هذا الإطار، تستهدف شركة “بايميرا” للدفع الإلكتروني نشر نحو 50 ألف نقطة بيع في مختلف المحافظات السورية حتى نهاية العام، فيما انضم 14 مصرفاً إلى منظومتها، بحسب غياث العوض، نائب المدير التنفيذي للشركة.
وقال العوض لـ”سوريا بلس” إن الشركة بدأت فعلياً تنفيذ عمليات دفع باستخدام بطاقات دولية، بعد استكمال متطلبات تقنية وإدارية ومصرفية، على أن يجري توسيع نطاق القبول تدريجياً ليشمل مزيداً من التجار والفنادق والمطاعم والمتاجر.
وأضاف أن حاملي بطاقات صادرة عن مصارف خارج سوريا، بينها بنوك تركية وقطرية وإماراتية، يمكنهم استخدام بطاقاتهم لدى نقاط البيع المؤهلة، مع استمرار إدخال مزيد من الفعاليات التجارية إلى الشبكة.
من الاختبار إلى التشغيل
ويأتي التوسع بعد خطوات متسارعة خلال الأشهر الأخيرة لإعادة ربط القطاع المالي السوري بشبكات المدفوعات العالمية، بعد انقطاع استمر أكثر من 15 عاماً.
وفي أيار/ مايو، سمح مصرف سوريا المركزي للمؤسسات المصرفية وشركات الدفع الإلكتروني المرخصة بالتعامل مع شركات الدفع العالمية، ومنها “فيزا” و”ماستركارد”، في خطوة فتحت الإطار التنظيمي أمام إعادة تشغيل خدمات البطاقات الدولية.
وفي 26 آب/ أغسطس، أعلنت “فيزا” اختبار أول معاملة دولية حية في سوريا بالتعاون مع “فرنسبنك” اللبناني بصفته الجهة المصرفية المستحوذة، و”بايميرا” شريكاً محلياً في منظومة الدفع.
وبعدها، أعلنت “ماستركارد” ومجموعة QNB تنفيذ أول معاملة دولية عبر شبكتها في سوريا منذ أكثر من 15 عاماً، باستخدام بطاقة صادرة خارج البلاد لدى تاجر محلي مؤهل، بعد إعادة الربط التقني لمنظومة المدفوعات السورية بالشبكة العالمية.
وبذلك، تنتقل السوق تدريجياً من مرحلة بناء البنية التنظيمية والتقنية واختبار العمليات إلى توسيع القبول التجاري للبطاقات الدولية، وإن كانت الخدمة لم تصل بعد إلى مرحلة الانتشار الشامل.
ماذا تفعل “بايميرا”؟
وقال العوض إن “بايميرا” شركة دفع إلكتروني مرخصة من مصرف سوريا المركزي، أسسها الصندوق السيادي، وتتمثل مهمتها في توفير جزء من البنية التحتية اللازمة للمدفوعات الإلكترونية.
وتعمل الشركة مع المصارف على ربط البطاقات بأجهزة نقاط البيع والصرافات الآلية، إلى جانب توفير بوابات دفع للمواقع والتطبيقات العاملة في التجارة الإلكترونية.
كما تعمل، وفق العوض، على توفير الربط اللازم بين النظام المصرفي المحلي وشبكات البطاقات العالمية، بما يسمح بمعالجة المدفوعات المحلية والدولية عبر قنوات مصرفية رسمية.
ووفقاً لـ “العوض” فإنّ هذه البنية أهمية اقتصادية تتجاوز تسهيل عمليات الشراء، إذ تشكل أنظمة الدفع إحدى حلقات البنية المالية اللازمة لزيادة التعاملات المصرفية وتقليص الاعتماد على النقد وربط التجار والمستهلكين بالخدمات المالية الرقمية.
50 ألف نقطة بيع
غير أن توسيع استخدام البطاقات يرتبط أساساً بمدى انتشار البنية التحتية لقبولها، وقال العوض إن “بايميرا” تستهدف الوصول إلى نحو 50 ألف نقطة بيع بحلول نهاية العام، موزعة على مختلف المحافظات والقطاعات التجارية.
وأضاف أن الشركة بدأت نشر الأجهزة بالتعاون مع المصارف، مع إعطاء الأولوية للقطاعات ذات الكثافة العالية في التعاملات اليومية، ومنها السوبرماركت ومحطات الوقود والفنادق والمطاعم.
وتنتشر الأجهزة حالياً، بحسب العوض، في دمشق وريفها وحمص وحماة وطرطوس واللاذقية والمنطقة الشرقية ومحافظات أخرى، فيما خصصت الشركة فرق مبيعات للمناطق المختلفة بهدف توسيع شبكة التجار.
ويعني تحقيق هدف 50 ألف نقطة بيع، إذا نُفذ وفق الجدول المعلن، توسيع البنية اللازمة لاستخدام البطاقات على نطاق أكبر، إلا أن الأثر الفعلي سيعتمد أيضاً على حجم إصدار البطاقات، وعدد التجار النشطين على الشبكة، وانتظام الاتصالات والكهرباء، ومدى تحول المستهلكين من النقد إلى وسائل الدفع الرقمية.
14 مصرفاً في المنظومة
وفي الجانب المصرفي، قال العوض إن 14 مصرفاً انضمت حتى الآن إلى منظومة “بايميرا”، ما يسمح باستخدام بطاقات تلك المصارف عبر أجهزة الشركة.
وأضاف أن العمل مستمر لضم مصارف أخرى، وصولاً إلى توسيع قابلية التشغيل البيني بين البنوك وشبكات نقاط البيع.
إصدار بطاقات دولية من سوريا
وفي خطوة موازية لقبول البطاقات الأجنبية، بدأت السوق السورية أيضاً الانتقال إلى إصدار بطاقات محلية قابلة للاستخدام دولياً، وبحسب العوض، فإنّ إن إصدار هذه البطاقات بدأ لشريحة محدودة إلى حين استكمال متطلبات الحوكمة، على أن يتوسع لاحقاً بما يسمح للعملاء بطلب بطاقات دولية مرتبطة بحساباتهم المصرفية.
وتتيح هذه البطاقات، وفق العوض، إجراء المدفوعات أثناء السفر، إلى جانب شراء السلع والخدمات من منصات عالمية ودفع اشتراكات الخدمات الرقمية من داخل سوريا.
وتدعم التطورات الأخيرة هذا الاتجاه، إذ أعلنت “ماستركارد” في 13 أيلول/ سبتمبر إطلاق بطاقة صادرة محلياً بالتعاون مع QNB سوريا، تتيح للعملاء المؤهلين إجراء مدفوعات داخل البلاد وخارجها، ضمن طرح تدريجي ومضبوط.
وكانت “ماستركارد” قد أعلنت في يناير/ كانون الثاني منح مجموعة QNB ترخيصاً لتوسيع أنشطة إصدار وقبول بطاقاتها في سوريا، بعد مذكرة تفاهم سابقة مع مصرف سوريا المركزي لتطوير البنية التحتية للمدفوعات الرقمية.
إعادة السيولة إلى النظام المصرفي
ولا تقتصر أهمية التحول إلى الدفع الإلكتروني على البعد التقني، إذ يرتبط أيضاً بمحاولات زيادة حجم الأموال التي تمر عبر النظام المصرفي بدلاً من تداولها نقداً خارجه.
وفي هذا السياق، دعا العوض الشركات الصغيرة والمتوسطة والكبيرة إلى توطين رواتب موظفيها لدى المصارف، معتبراً أن توسيع قاعدة الحسابات المصرفية واستخدام البطاقات يساهمان في إدخال جزء أكبر من دورة النقد إلى القطاع البنكي.
فعندما تُحوّل الرواتب إلى حسابات مصرفية، يمكن للموظفين استخدام البطاقات مباشرة في عمليات الشراء بدلاً من سحب كامل أجورهم نقداً، وهو ما يرفع حجم التعاملات التي تمر عبر القنوات المالية الرسمية.
كما يسمح ذلك للمصارف بتوسيع قاعدة الودائع والمعاملات، ويمنح النظام المالي بيانات أكثر وضوحاً عن حركة الأموال، وهي عناصر ترتبط بمفهوم الشمول المالي وتطوير الوساطة المصرفية.
وقال العوض إن نحو 70% من مشترياته الشخصية باتت تتم بواسطة البطاقة، بما يشمل السوبرماركت والصيدليات ومحال الملابس.
حوافز لتغيير سلوك المستهلك
لكن الانتقال من اقتصاد يعتمد بدرجة كبيرة على النقد إلى المدفوعات الرقمية يحتاج أيضاً إلى تغيير سلوك المستهلك والتاجر.
ولهذا، تعمل “بايميرا” مع المصارف على تقديم حوافز لاستخدام البطاقات، وفق العوض، من بينها برامج للاسترداد النقدي والخصومات.
وقال إن إحدى الحملات قدمت استرداداً نقدياً بنسبة 5% في محطات وقود، منها طيبة وغولدن غيت، قبل توسيعها إلى السوبرماركت وقطاعات أخرى.
كما شاركت الشركة في حملة مع منصة دفع إلكتروني وأحد تطبيقات الطلبات، تضمنت خصماً بنسبة 25% وتوصيلاً مجانياً عند استخدام البطاقة.
وبحسب العوض، لا يتحمل المستهلك عمولة إضافية عند الدفع بالبطاقة، إذ يدفع السعر نفسه المطبق عند الدفع نقداً، بينما يجري الاتفاق على العمولة التشغيلية مع التاجر وتُقتطع منه.
بوابات للتجارة الإلكترونية
وتراهن الشركة أيضاً على التجارة الإلكترونية باعتبارها مساراً آخر لنمو المدفوعات الرقمية، في هذا الصدد، بين العوض أنّ الشركة توفر بوابات دفع يمكن ربطها بالمواقع والتطبيقات التي تبيع السلع والخدمات عبر الإنترنت، بما يسمح بإجراء المدفوعات بواسطة البطاقات المرتبطة بالشبكة.
ومن شأن توسيع إصدار البطاقات القابلة للاستخدام دولياً أن يفتح، في المقابل، المجال أمام العملاء السوريين للدفع لدى منصات عالمية، وهو جانب ظل محدوداً خلال سنوات العزلة المصرفية.
تحديات البنية التحتية
لكن توسع المدفوعات الرقمية يواجه تحديات تشغيلية، في مقدمتها استقرار الكهرباء والاتصالات والإنترنت، فضلاً عن الحاجة إلى بناء الثقة لدى المستهلكين والتجار.
وقال العوض إن الشركة أنشأت مركز اتصال يعمل على مدار الساعة لمعالجة المشكلات التقنية والشكاوى، وأنّ نظام الدفع مصمم لعكس العملية وإعادة الأموال إلى العميل إذا فشلت المعاملة ولم يصل المبلغ إلى حساب التاجر.
وفي الحالات التي تتطلب معالجة إضافية، يتولى فريق الدعم و”الباك أوفيس” التنسيق مع المصرف المعني لتسوية العملية، مشدداً على أنّ المنظومة تعتمد معايير للحوكمة والامتثال وتشفير العمليات وحماية البيانات، إضافة إلى المتطلبات التي تفرضها شبكات البطاقات الدولية.
من اقتصاد نقدي إلى منظومة مدفوعات
وتضع التطورات الأخيرة سوريا أمام انتقال تدريجي من سوق يغلب عليها التداول النقدي إلى بنية مالية تسمح بزيادة استخدام الحسابات والبطاقات وقنوات الدفع الرقمية.
غير أن تنفيذ هذا التحول على نطاق اقتصادي واسع سيعتمد على عوامل تتجاوز تشغيل “فيزا” أو “ماستركارد”، من بينها انتشار الحسابات المصرفية ونقاط البيع، والثقة بالقطاع البنكي، وكلفة الخدمات، واستقرار البنية التحتية، وقدرة المصارف على الالتزام بمعايير الامتثال الدولية.
وبالنسبة إلى “بايميرا”، يقول العوض إن الهدف الاستراتيجي يتمثل في رفع حصة المدفوعات الإلكترونية من عمليات الشراء وتعزيز الشمول المالي، بالتعاون مع المصارف ومصرف سوريا المركزي وأطراف القطاع.
وبذلك، يمثل تشغيل البطاقات الدولية بداية إعادة فتح قناة مالية أغلقت لأكثر من 15 عاماً، فيما سيكون الاختبار الاقتصادي الأكبر في المرحلة المقبلة هو مدى تحول هذه البنية الجديدة من عمليات أولية ونقاط بيع متنامية إلى وسيلة دفع واسعة الاستخدام داخل الاقتصاد السوري.