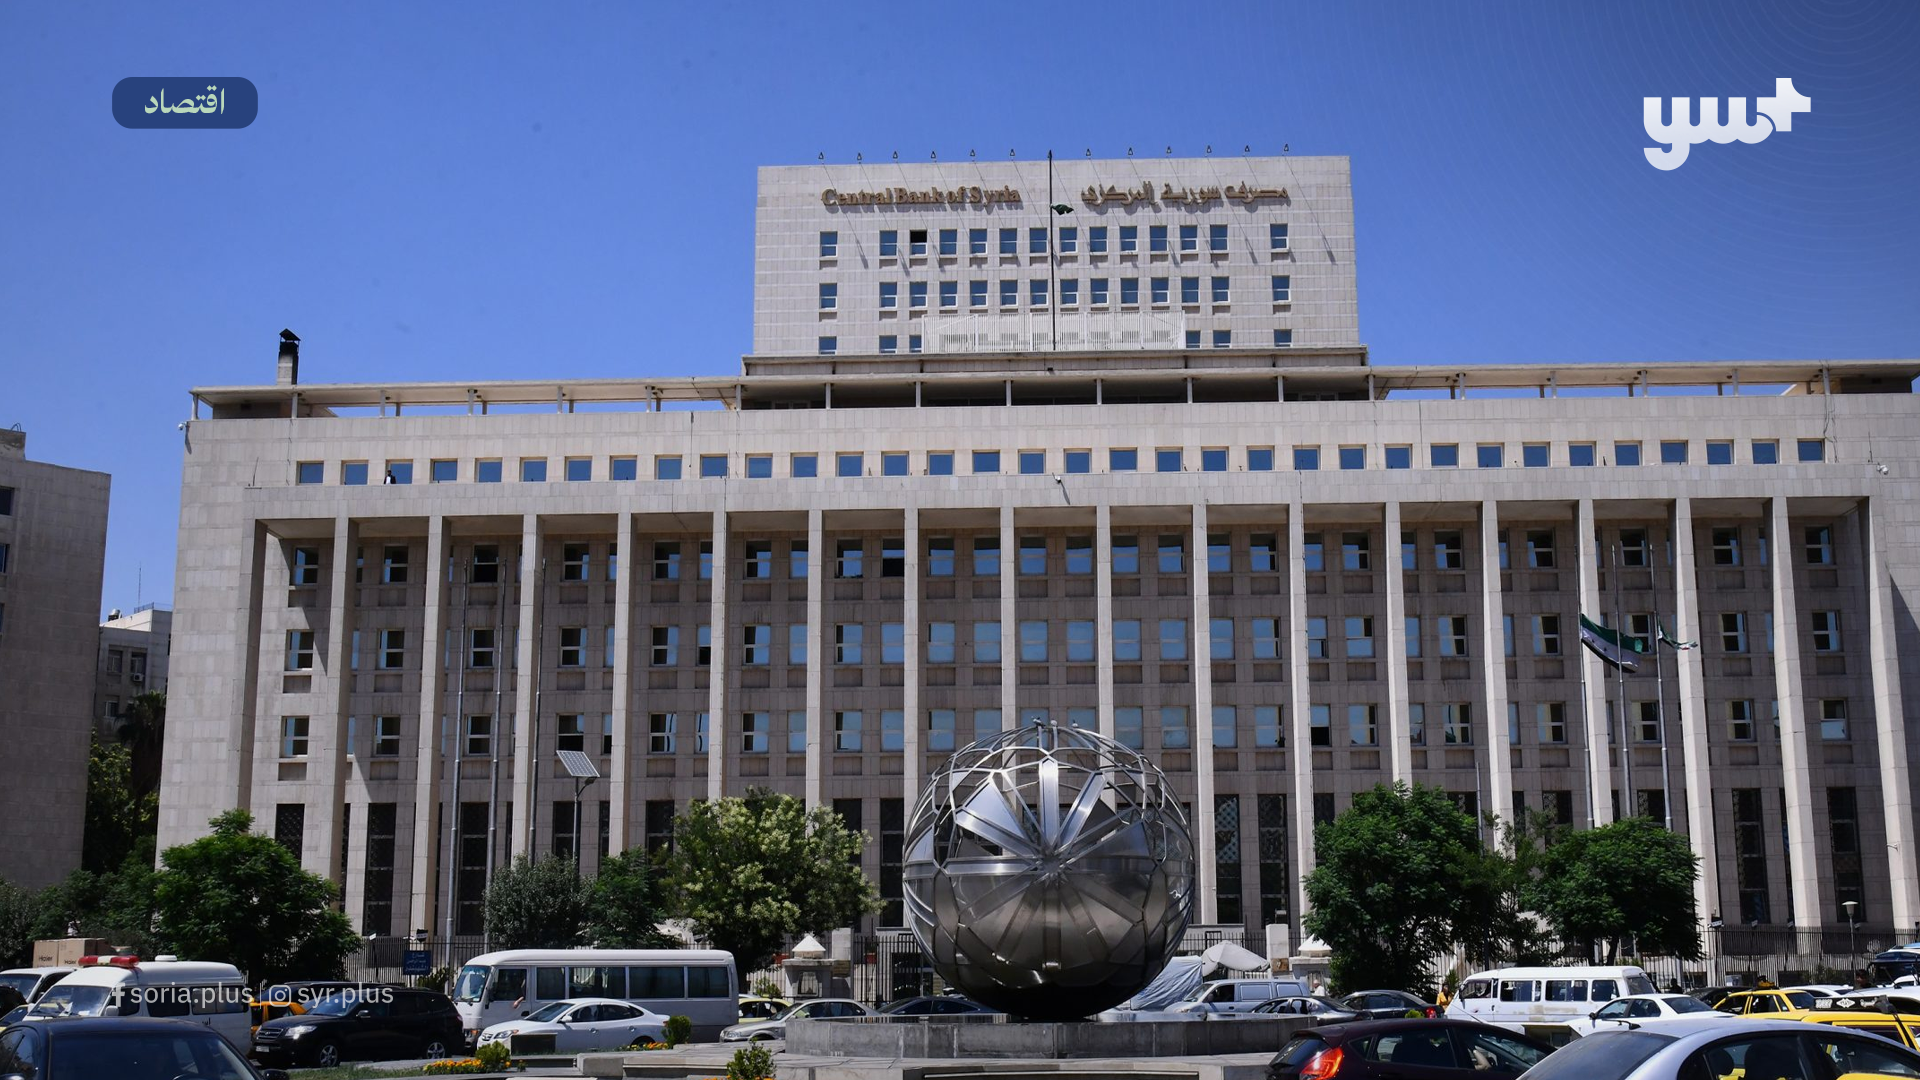
رحب الخبير الاقتصادي والمستشار المالي آلان خضركي خلال حديثه لـ “سوريا بلس” بقرار مصرف سورية المركزي تنظيم العمولات والرسوم المصرفية، معتبراً أنه يضع أساساً مؤسسياً أكثر وضوحاً لتسعير الخدمات، لكنه دعا إلى استكماله بسقوف للرسوم الأساسية وآليات للتعويض وحماية الفئات الأضعف.
ويتقاطع تقييم خضركي مع موقف الدكتور مخلص الناظر، النائب الأول السابق لحاكم مصرف سورية المركزي، الذي رأى أن القرار يعزز الإفصاح، لكنه يترك للمصارف مساحة واسعة لتحديد الأسعار من دون حدود رقمية أو موافقة رقابية مسبقة على الزيادات.
وصدر القرار رقم 748/ل إ لعام 2026 في الخامس من تشرين الثاني/نوفمبر، وشمل جميع المؤسسات المالية والمصرفية المرخصة والخاضعة لإشراف المصرف المركزي. ومنحها مهلة شهر لتوفيق سياساتها وإجراءاتها ومصفوفات عمولاتها مع الضوابط الجديدة.
ويلزم القرار المصارف بإعداد سياسات مكتوبة ومفصلة لتحديد الرسوم وتسعيرها، تتضمن منهجية احتساب الكلفة المباشرة وغير المباشرة، ومكونات السعر النهائي، والخدمة المقابلة لكل عمولة، وآلية مراجعتها، والجهات المسؤولة عن اعتمادها ومراقبة تطبيقها.
كما يفرض إعداد ملحق فني يوضح تعريف كل عمولة وطريقة احتسابها وعناصر سعرها، وتقديمه مع مصفوفة العمولات إلى مفوضية الحكومة لدى المصارف.
خطوة نحو حوكمة التسعير
قال خضركي لـ”سوريا بلس” إن إلزام المصارف بسياسات مكتوبة ومعتمدة يحد من الاجتهادات الإدارية غير الموثقة، ويوضح المسؤوليات بين الإدارات المعنية باقتراح الرسوم واعتمادها ومراجعتها.
وأضاف أن القرار يعزز الشفافية عبر إلزام المصارف ببيان أسس احتساب الرسوم ومكونات سعر الخدمة، بما يمنح العميل والجهة الرقابية فرصة أكبر لفهم سبب العمولة المفروضة.
وأشاد بحظر فرض رسوم لا تقابل خدمة فعلية، أو لا تستند إلى موافقة مسبقة من العميل عندما تكون الخدمة اختيارية، ومنع المصارف من استخدام مسميات مختلفة لفرض مبالغ إضافية عن الخدمة نفسها.
كما اعتبر أن منع تقاضي رسوم من العامل أو جهة العمل لقاء فتح حسابات توطين الرواتب أو استقبالها أو تحويلها أو إيداعها أو صرفها، يوفر حماية مباشرة لشريحة واسعة من العملاء.
ويحظر القرار أيضاً تسجيل عمولة على الحساب الجاري لمجرد عدم كفاية الرصيد إذا كان ذلك يؤدي إلى إنشاء رصيد مدين على العميل من دون خدمة فعلية أو أساس تعاقدي معلن.
وفي ما يتعلق برسوم إدارة الحساب، قيد القرار استيفاءها بالاشتراك الفعلي في باقة خدمات واضحة ومحددة، وبموافقة مسبقة من العميل، مانعاً فرضها لمجرد الاحتفاظ بالحساب.
ويرى خضركي أن هذه الإجراءات تمثل تحولاً من قرارات تسعير داخلية مبهمة إلى عملية قابلة للمراجعة والمساءلة، كما تمنح إدارات الامتثال والمخاطر والتدقيق الداخلي دوراً أوسع في متابعة التطبيق.
الكلفة ليست معياراً كافياً
لكن خضركي قال إن ربط العمولة بالكلفة الفعلية لا يضمن بالضرورة عدالة التسعير، خصوصاً في سوق محدودة الخيارات أمام العملاء.
وأوضح أن المصرف قد ينقل ضعف كفاءته التشغيلية أو تضخم نفقاته الإدارية إلى العميل تحت عنوان الكلفة الفعلية، حتى لو لم تكن تلك التكاليف مبررة من منظور حماية المستهلك.
لذلك، دعا إلى وضع سقوف قصوى أو هوامش سعرية للعمولات الأكثر ارتباطاً بالخدمات الأساسية، على أن تحدد وفق طبيعة الخدمة وكلفتها، وتراجع دورياً بما يراعي التضخم وسعر الصرف والظروف التشغيلية.
ويتفق الناظر مع هذا الطرح، معتبراً أن الاكتفاء بترك كل مصرف يحدد أسعاره ويبررها لا يحقق توازناً كافياً في سوق لا يستطيع فيها العميل دائماً الانتقال بسهولة بين البنوك.
وقال الناظر في منشور عبر فيسبوك إن القرار لا يضع حدوداً ملزمة للرسوم الأكثر استخداماً، ولا يعتمد قائمة موحدة لمسميات الخدمات، ما قد يجعل المقارنة بين العروض صعبة رغم إلزام المصارف بنشر مصفوفات العمولات.
الوصول إلى الأموال والخدمات الرقمية
يرى خضركي أن السحب والإيداع ضمن الحدود الأساسية والمعقولة يجب أن يكونا بلا رسوم، باعتبارهما من الوظائف الجوهرية للحساب المصرفي، لا من الخدمات الإضافية.
ويميز بين هذه العمليات الأساسية وبين الخدمات التي تتطلب معالجة خاصة، مثل العمليات المرتفعة القيمة أو المنفذة عبر قنوات استثنائية، والتي يمكن تسعيرها ضمن ضوابط معلنة وواضحة.
كما دعا إلى مجانية الخدمات الإلكترونية الأساسية، ومنها الاطلاع على الأرصدة والحركات، والحصول على كشوفات الحساب إلكترونياً، والتحويل بين الحسابات داخل المصرف نفسه.
وقال إن تشجيع العملاء على استخدام القنوات الرقمية ثم تحميلهم رسوماً مقابل خدمات يومية يضعف هدف التحول الرقمي ويحد من أثره في تخفيف الضغط عن الفروع وتعزيز الشمول المالي.
ويكتسب هذا المقترح أهمية إضافية لأن القرار استثنى خدمات الدفع الإلكتروني والمحافظ الإلكترونية من نطاقه، على أن تخضع لتعليمات مستقلة لاحقة.
وانتقد الناظر هذا الاستثناء، قائلاً إن ترك خدمات الدفع الإلكتروني خارج القرار يبقي جزءاً متنامياً من التعاملات المالية من دون ضوابط مكتملة لحماية العملاء.
دليل موحد ومهلة أطول
يلزم القرار المصارف بالإفصاح الواضح للعميل عن الرسوم والتكاليف قبل تنفيذ الخدمة أو إبرام العقد، ونشر مصفوفة العمولات في الفروع وعلى المواقع والمنصات الإلكترونية.
كما يلزمها بإشعار العملاء بأي تعديل قبل خمسة أيام عمل على الأقل من دخوله حيز التنفيذ، ويحظر تطبيق التعديلات بأثر رجعي.
لكن خضركي يرى أن مهلة خمسة أيام لا تمنح العميل وقتاً كافياً لفهم أثر الزيادة أو مقارنة البدائل، ويقترح تمديدها إلى 30 يوماً على الأقل، مع منحه حق رفض التعديل وإنهاء الخدمة من دون رسوم إضافية.
أما التخفيضات، فيرى أنها يمكن أن تدخل حيز التنفيذ فوراً لأنها تحقق مصلحة مباشرة للعميل.
ويدعو خضركي أيضاً إلى اعتماد دليل موحد للعمولات والأسعار وفق قالب يصدر عن المصرف المركزي، يتضمن الرسوم وشروط استحقاقها، ويمنع ظهور عمولات غير معلنة أو تعدد المسميات لخدمة واحدة.
ويتفق الناظر مع مبدأ توحيد المصطلحات، ويدعو إلى مهلة إخطار أطول تصل إلى 60 يوماً، وإلى اشتراط موافقة مسبقة من مفوضية الحكومة لدى المصارف قبل تطبيق زيادات الرسوم.
وينص القرار على إخطار المفوضية بأي تعديل مقترح قبل تطبيقه، مع بيان العمولة الحالية والمقترحة ونسبة التغيير ومبرراته وأثره على العملاء، لكنه لا يشترط موافقة مسبقة على الزيادة.
باقات أكثر عدالة
يسمح القرار للمصارف بتقديم باقات خدمية، شريطة تحديد الخدمات المشمولة وقيمة الاشتراك ودوريته ومدته، والإفصاح عن الخدمات غير المشمولة، والحصول على موافقة صريحة من العميل قبل إدراجه فيها.
ويقترح خضركي أن تبدأ هذه الباقات بحزمة أساسية متاحة لجميع العملاء، تضم الاستعلام وكشوف الحساب والتحويلات الداخلية بكلفة مجانية أو منخفضة جداً.
كما يدعو إلى شرائح تفضيلية معلنة للطلاب والمتقاعدين وموظفي توطين الرواتب، مع حماية أصحاب الأرصدة المنخفضة من رسوم تشغيل تثقل على محدودي الدخل.
ويرى أن الرصيد المرتفع يمكن أن يمنح العميل مزايا أو إعفاءات من الرسوم الشهرية، لكن انخفاض الرصيد لا ينبغي أن يتحول إلى سبب لفرض كلفة أعلى.
ويقترح أن يحدد المصرف المركزي سقف الرصيد ومعايير الأهلية لهذه الشرائح، وأن يطبق المصرف الشريحة الأفضل للعميل عند انطباق أكثر من صفة عليه، مع إتاحة الانتقال بين الباقات من دون رسوم.
هوامش الصرف والشكاوى
يرى خضركي أن هوامش أسعار الصرف تمثل مصدراً لتكاليف قد لا تكون واضحة للعملاء، داعياً إلى إلزام المصارف بالإفصاح عن سعر الصرف المطبق وهامشه مقارنة بالسعر المرجعي عند كل عملية تحويل أو صرف.
كما يقترح إنشاء قناة مستقلة للشكاوى لدى مصرف سورية المركزي، وتحديد مهلة للبت في الاعتراضات، وإلزام المصارف برد الرسوم المحصلة بالمخالفة خلال فترة زمنية واضحة.
ودعا إلى توفير حساب مصرفي أساسي مجاني أو منخفض الكلفة للفئات الهشة، مثل كبار السن وذوي الدخل المحدود، إلى جانب منح جمعيات حماية المستهلك المالي دوراً في التوعية ومتابعة الشكاوى.
ويتقاطع ذلك مع انتقاد الناظر لغياب نص صريح بشأن الغرامات أو رد المبالغ المحصلة من دون حق أو إنشاء آلية محددة لشكاوى العملاء.
كما حذر الناظر من أن إلغاء التعليمات السابقة المتعارضة مع القرار بعد انتهاء مهلة توفيق الأوضاع قد يثير تساؤلات حول مصير السقوف السابقة لبعض الخدمات، ما لم يوضح المصرف المركزي بدائلها التنظيمية.
رقابة على النتائج لا على الوثائق
قال خضركي إن دور إدارات الامتثال يجب ألا يقتصر على التأكد من وجود سياسة مكتوبة، بل يتعين أن يشمل مراجعة دورة التسعير كاملة.
ويشمل ذلك التحقق من وجود أساس قانوني وتعاقدي لكل عمولة، ومطابقتها للتعليمات التنظيمية، والإفصاح عنها مسبقاً، وصحة الحصول على موافقة العميل، وتطبيق الشرائح التفضيلية على المستحقين لها.
كما دعا إلى تحليل شكاوى العملاء، ومتابعة تصحيح المخالفات واسترداد الرسوم غير المشروعة، وإدراج مخاطر التسعير وحماية العملاء ضمن خطط الامتثال الدورية.
وتتولى مفوضية الحكومة لدى المصارف، بموجب القرار، مراجعة سياسات التسعير ومصفوفات العمولات، وطلب البيانات والتبريرات، ومطالبة المؤسسات بتعديل الرسوم أو الممارسات المخالفة خلال المهل التي تحددها.
المركزي يتمسك بدور المنظم
في المقابل، قال حاكم مصرف سورية المركزي محمد صفوت رسلان إن المصرف لا يتجه إلى فرض سقوف رقمية موحدة أو توحيد أسعار الخدمات بين المصارف.
وأوضح أن دور المصرف المركزي هو تنظيم السوق ومراقبته، لا تحديد الأسعار نيابة عن المصارف، وأن تسعير الخدمات يجب أن يراعي طبيعة كل خدمة وكلفتها وظروف السوق.
وقال إن المصرف سيجري مراجعة فعلية لمصفوفات العمولات وسياسات التسعير بعد انتهاء مهلة توفيق الأوضاع، وسيتدخل عند رصد مغالاة غير مبررة أو ممارسات تضر بالمنافسة أو تحمل العملاء أعباء لا تتناسب مع الخدمات المقدمة.
ويعتبر خضركي أن الأولوية في المرحلة الأولى تبدأ باعتماد دليل موحد للرسوم، وتمديد مهلة تعديلها، ومجانية الخدمات الإلكترونية الأساسية، ووضع نظام للشكاوى واسترداد المبالغ المخالفة.
أما المرحلة التالية، فيرى أنها تشمل اعتماد باقات وشرائح تفضيلية، ومجانية السحب والإيداع الأساسيين ضمن ضوابط، وسقوفاً لبعض العمولات، ومؤشرات رقابية تقيس أثر التطبيق على العملاء، لا مجرد وجود السياسات على الورق.
وبينما يرسي القرار قواعد أكثر وضوحاً للإفصاح وتسعير العمولات، يبقى أثره العملي مرهوناً بقدرة المصرف المركزي على تحويل الرقابة من مراجعة السياسات المكتوبة إلى اختبار الرسوم المطبقة فعلياً وانعكاسها على العملاء.
وسيحدد فحص مصفوفات العمولات بعد انتهاء مهلة توفيق الأوضاع ما إذا كانت الضوابط الجديدة ستقود إلى أسعار أكثر عدالة ومنافسة، أم ستبقى إطاراً تنظيمياً يترك للمصارف هامشاً واسعاً لتحديد الكلفة من دون حماية كافية للطرف الأضعف.
ويرى خضركي والناظر، رغم اختلاف مقاربتيهما، أن الشفافية وحدها لا تكفي؛ إذ تحتاج حماية العميل إلى سقوف واضحة للخدمات الأساسية، وإفصاح قابل للمقارنة، وآليات للشكاوى والتعويض، ورقابة تتدخل قبل أن تتحول الرسوم غير المبررة إلى واقع مفروض.